本文由国际版原文本地化,文末提供原文链接。涉及的能力以易企办中国版租户和权限为准。
AI 可能几秒就能提取一张发票,业务团队还要匹配采购订单、补充资料并作复核。模型账单能说明技术用量。要评估一项工作流,应一起看把一笔申请处理到约定标准的总成本。FinOps Foundation 的单位经济性指南也将技术支出与业务成果联系起来,结合速度、质量和风险比较。
先定义什么算完成
提取供应商和金额是发票流程中的一步。试点可以将「通过指定核对,达到已批准、可进入付款环节」定义为完成点。其他流程也可用已解决的服务工单、已办结的入职申请,或已批准并移交下单的采购申请作为单位。
- 要通过哪些检查?
- 谁有权接受结果?
- 什么证据确认完成?
- 重开时怎样记录?
按不同申请编号计数,将同一申请的模型调用、重试和多次审批归到同一笔。重开后把新增工作留在原记录,按约定规则判断完成状态。比较期间应保持定义一致。
同时保留技术成本和运营成本
技术成本可以包括模型、文档处理、集成服务、存储以及分摊的平台订阅。运营成本还包括人工复核、纠正、例外处理和日常支持。换模型可能影响复核量,改进输入校验也可能影响重试和异常。两个口径并列,便于定位变化。
共享支出应说明分摊方法。同一笔费用出现在供应商账单与平台分摊时只计一次。实施与培训单列,用于完整的商业评估。按预计周期或用量分摊一次性费用时,应公开分摊假设。
用同一组申请匹配成本和完成数
例如跟踪某一周收到的所有发票,在约定的报告截止时点评估这组发票。
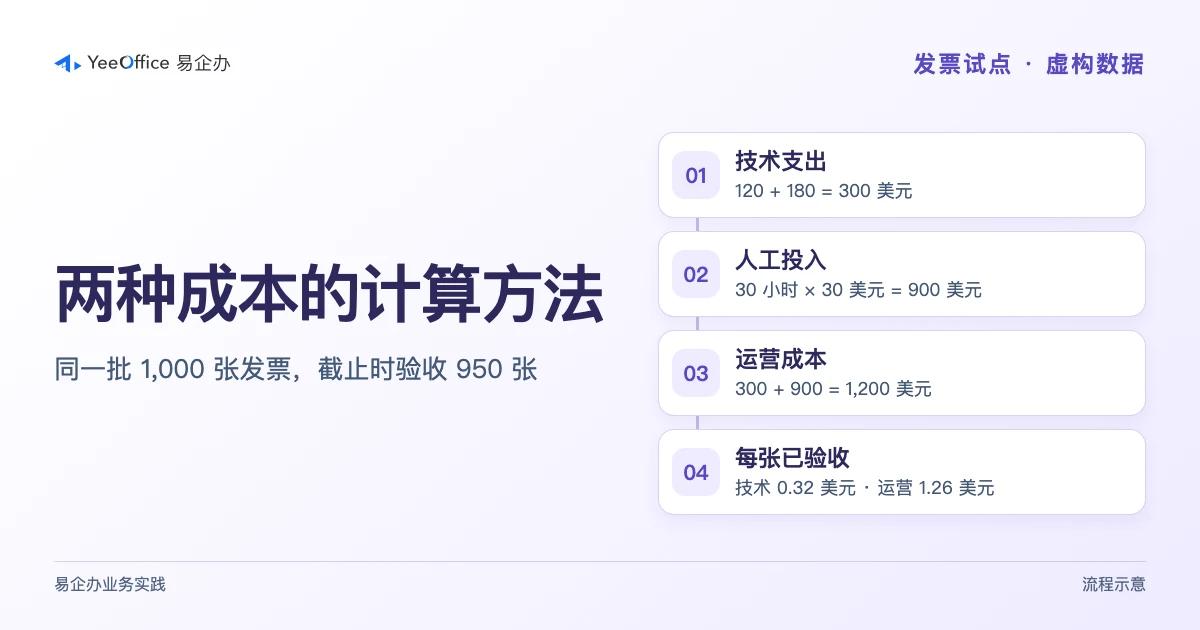
- 每次验收完成的技术成本。这组申请截至该时点的可归属技术支出 ÷ 已验收完成数。
- 每次验收完成的运营成本。这组申请同期技术支出与人工成本之和 ÷ 同一完成数。
失败、重试和未解决申请已经发生的支出也纳入分子,同时展示未完成量。后续继续观察同一批申请。暂时没有验收完成时,报告已发生支出和未完成量。
发票试点示例
假设收到 1,000 张发票,截止时 950 张达到「可进入付款环节」,另有 50 张未解决。下面使用虚构费用和投入。
| 成本项目 | 示例数据 |
|---|---|
| 模型与文档处理费用 | 120 美元 |
| 其他可归属技术费用 | 180 美元 |
| 复核及异常处理 | 30 小时 |
| 假定综合人工费率 | 每小时 30 美元 |
| 技术支出 | 300 美元 |
| 人工成本 | 900 美元 |
| 运营成本 | 1,200 美元 |
除以 950 张已验收完成的发票,每张技术成本约 0.32 美元,每张运营成本约 1.26 美元。1,200 美元包括未完成发票在报告截止前发生的支出,后续处理会改变结果。95% 描述这批发票当时的完成比例,准确性应另设指标。评估回报时还要纳入其他成本和收益。
把质量、时效和待办一起看
| 观察维度 | 指标示例 |
|---|---|
| 完成情况 | 验收完成数、未解决量、未完成事项已等待多久 |
| 人工投入 | 复核时长、异常处理时长及原因 |
| 质量 | 修正、重开和按验收标准检查的结果 |
| 周转时间 | 从收到申请到约定完成点的经过时间 |
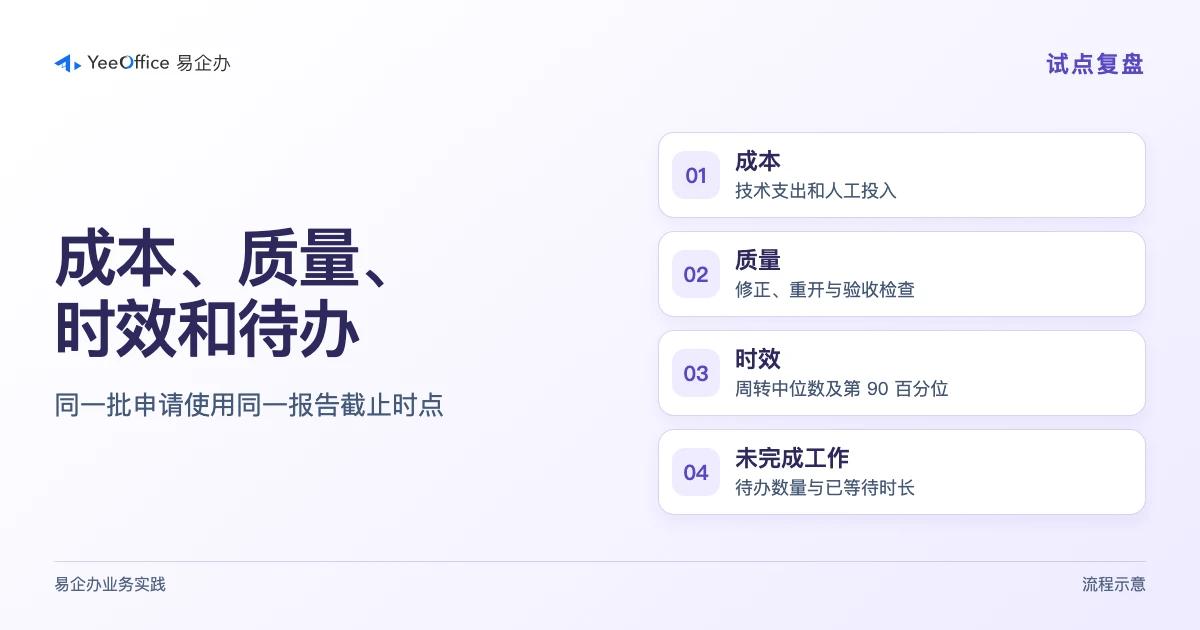
解释指标含义,分别记录复核与修正、正常审批与返工、等待供应商与集成失败。周转时间可同时看中位数和第 90 百分位,把未结事项的等待时长另列。比较相似工作量,必要时按申请类型或复杂度拆分。
按结果选择下一项改进
如果模型支出很低,但审核人花很多时间找缺失的采购单号,优先检查提交表单和编号查找。重试集中时查原因,审批环节等得久时看分派与责任,修正集中在某类文档时就先改这一段。必要的人工复核要有充分资料支持。
与可比较的基线核对
统一完成定义、成本边界和观察周期,选择复杂度类似的案例。优先采用实测投入,估算值明确标注。减少处理时间可能释放团队容量,实际现金支出变化需另行核算。判断投资回报时,也要纳入配置、培训、支持以及释放时间的用途。
在易企办里记录测量所需的数据
应用资源与工作流自动化可组织申请、分派、审批和任务。试点可以记录申请编号、接收日期、类型、状态、完成日期、异常原因及人工时长,再与供应商费用核对。单位成本的采集与对账应按项目要求配置和验证。
先选一个可明确定义的业务成果,约定验收与重开规则、申请批次和截止点、成本范围和分摊、质量与时效指标,以及由谁按什么基线复核。根据结果改一个关键环节,再用相同口径测量。
返回易企办博客